Altında Ortalama Maliyet Nasıl Hesaplanır?
Altında ağırlıklı ortalama maliyet, toplam harcamanın toplam alınan grama bölünmesiyle hesaplanır; fiyatların basit ortalaması çoğu zaman yanlıştır.
Alınan miktarlar farklıysa her fiyatın ağırlığı gram miktarıdır. Ek alım masraflarının hesaba nasıl dahil edildiği açık tutulmalıdır.
Bu rehber, “Altında Ortalama Maliyet Nasıl Hesaplanır?” sorusunu ürün tanımı, ölçü birimi, işlem maliyeti ve uygulama sırası üzerinden ele alır. Amaç bir fiyat yönü tahmin etmek veya belirli bir ürünü herkes için uygun ilan etmek değildir. Konuyu değerlendirirken satın alınan hakkın ne olduğunu, hangi rakamların karşılaştırılabildiğini ve hangi bilginin ayrıca doğrulanması gerektiğini ayıracağız. Her işlemi tarih, gram, toplam ödeme ve masraf sütunlarıyla kaydedin.
Önce kavramı doğru çerçeveleyin
Altın işleminde maliyet hesabı iki ayrı bakış açısından kurulmalıdır: ürünü edinirken toplam ne kadar ödendiği ve satarken net ne kadar alınabileceği. Birinci tutara alımla bağlantılı masraflar, ikinci tutara satışla bağlantılı kesintiler etki eder. Sadece iki ekran fiyatını çıkarmak, ayrıca alınan ücretler varsa gerçek sonucu vermez. Aynı masrafın iki kez sayılmaması için toplam ödemeye dahil olan ve ayrıca tahsil edilen kalemler ayrılmalıdır.
Oran hesabında payda seçimi sonucu değiştirir. Başlangıçta ödenen tutara göre kayıp yüzdesi ile düşük seviyeden eski tutara ulaşmak için gereken artış yüzdesi aynı değildir. Bu fark özellikle makas hesabında görünür. Sonucu yalnız yüzde olarak vermek yerine yanında TL karşılığını da göstermek yorumlamayı kolaylaştırır. Küçük görünen bir yüzde, yüksek işlem tutarında önemli bir bedel oluşturabilir; sabit ücret ise küçük tutarda daha büyük oransal etkiye sahiptir.
Fiyat teklifinin hangi koşullarda geçerli olduğu da maliyetin bir parçasıdır. Nakit veya farklı ödeme biçimleri, miktar, teslim zamanı ve ürünün durumu değerlendirmeyi değiştirebilir. Bir kurumun genel fiyat tablosu belirli ürününüz için kesin geri alım taahhüdü sayılmaz. Bu nedenle karşılaştırmayı aynı ürün ve aynı işlem miktarı için net tekliflerle yapmak gerekir. Hesap tablosunda yaklaşık piyasa değeri ile gerçekleşmiş satış sonucu ayrı etiketlenirse yanlış kazanç algısı azalır.
En sık yapılan hata: i̇ki alış fiyatını toplayıp ikiye bölmenin her zaman doğru olduğunu düşünmek
İki alış fiyatını toplayıp ikiye bölmenin her zaman doğru olduğunu düşünmek, karşılaştırmanın başlangıç noktasını bozar. İlk bakışta küçük görünen tanım farkı, hesaplamanın her sonraki adımına taşınabilir. Bu yüzden önce ürünün veya işlemin tam adını yazın; daha sonra sayısal verileri ekleyin. Benzer isimlerle sunulan iki teklifin aynı teslimatı, aynı miktarı ve aynı ödeme koşulunu içerdiğinden emin olmadan yalnız fiyat farkından sonuç çıkarmayın.
Alınan miktarlar farklıysa her fiyatın ağırlığı gram miktarıdır. Ek alım masraflarının hesaba nasıl dahil edildiği açık tutulmalıdır. Bu ayrımı günlük kullanımda korumak için işlem belgesindeki ürün tanımıyla fiyat ekranındaki başlığı yan yana okuyabilirsiniz. Açıklanmayan bir fark varsa o alanı tahminle doldurmayın. Satıcının veya hizmet sağlayıcının yazılı açıklaması geldikten sonra hesabı güncelleyin. Böylece başlangıçtaki belirsizlik, kesin bir sonuç gibi sonraki kararınıza taşınmaz.
Sayısal çalışma: miktar, saflık ve toplam bedel
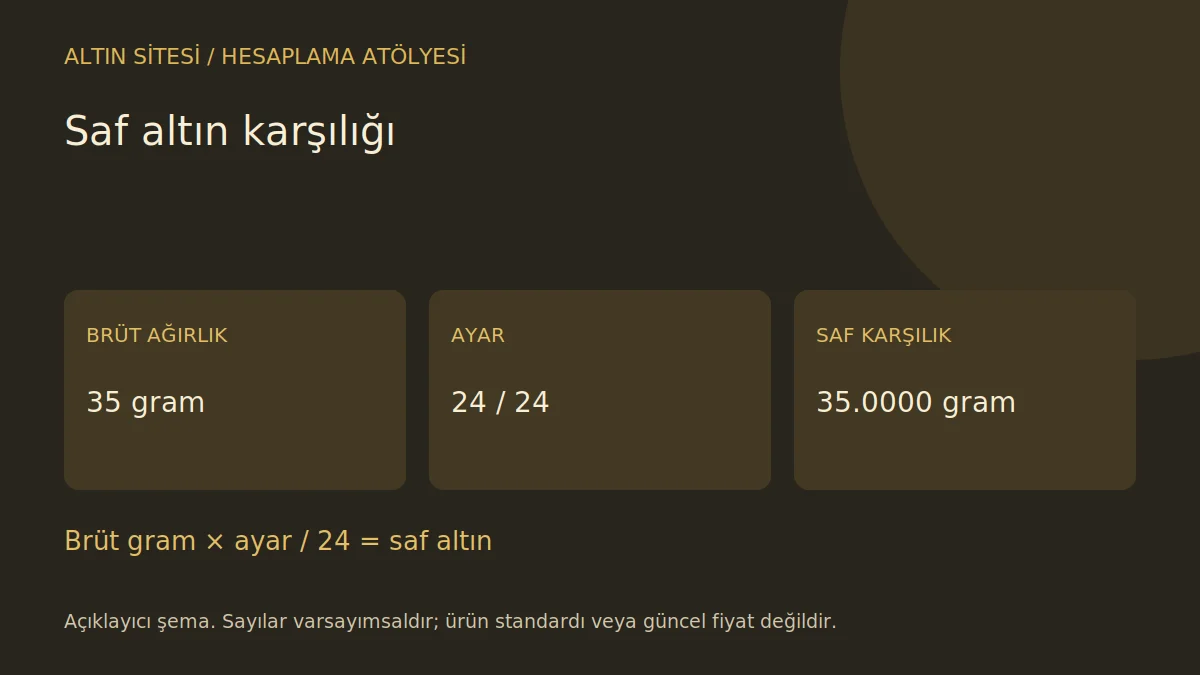
Aşağıdaki çalışma konunun maliyet boyutunu anlamak için kurulmuş varsayımsal bir metal hesabıdır. Buradaki miktar ve ayar herhangi bir ürünün resmî standardı değildir; fon payı, sertifika veya hesap bakiyesi için doğrudan ürün fiyatı üretmez. Gerçek işlemde ilgili ürünün temsil ettiği miktar ve sözleşme koşulları ayrıca kullanılmalıdır. Örnekte 35,00 gram ağırlığında, 24,00 ayar bir metal miktarı ve saf gram başına 3.500,00 TL referans fiyat seçiyoruz. Bunlar güncel piyasa fiyatları değildir.
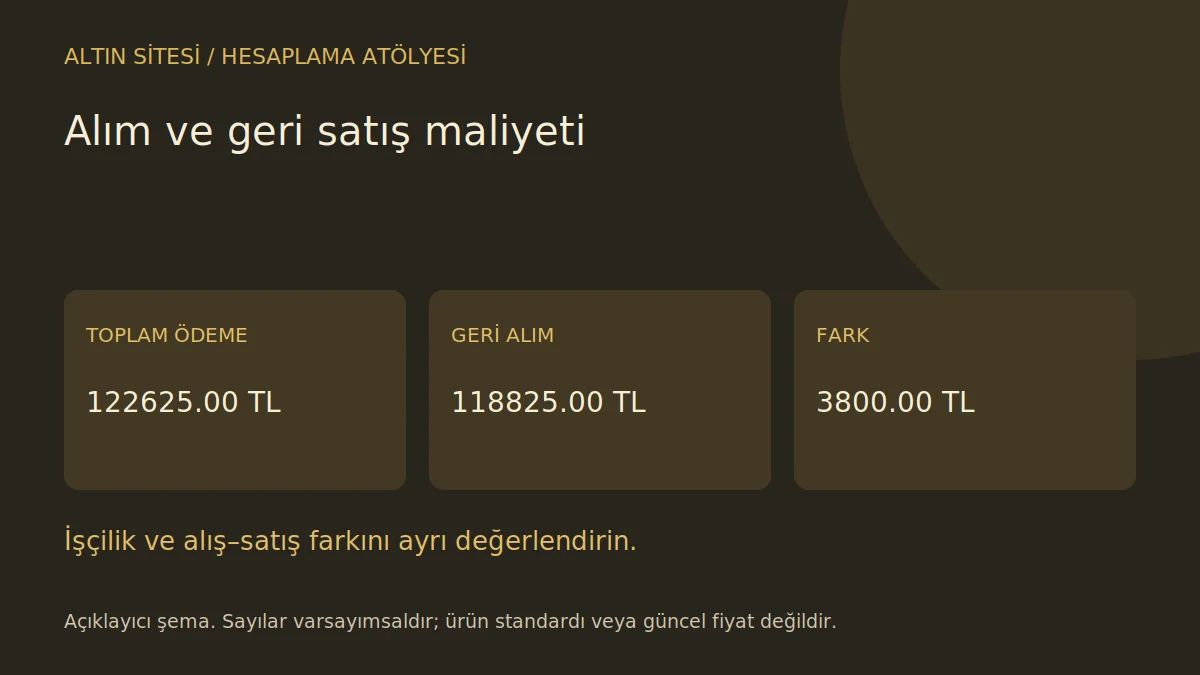
Saf altın karşılığı, ağırlığın ayar oranıyla çarpılmasıyla bulunur: 35,00 × 24,00 / 24 = 35,00 gram. Referans fiyatı bu saf miktarla çarptığımızda teorik metal değeri 122.500,00 TL olur. Satıcı toplam bedele 125 TL ayrıca ücret eklesin. Ödeme tutarı bu durumda 122.625,00 TL'ye çıkar. Bu ücretin zaten fiyatın içinde bulunup bulunmadığını kontrol etmek gerekir; aynı masrafın ikinci kez eklenmesi karşılaştırmayı yanlış yapar.
Geri alımda saf gram başına fiyatın yüzde üç daha düşük, yani 3.395,00 TL olduğunu varsayalım. Ek satış kesintisi yoksa hesaplanan geri alım karşılığı 118.825,00 TL olur. Başlangıç ödemesi ile bu tutar arasındaki fark 3.800,00 TL'dir. Dolayısıyla metalin referans fiyatı değişmeden de giriş ve çıkış koşulları nedeniyle maliyet doğabilir. Bu örneğin amacı zarar tahmin etmek değil, alım fiyatıyla geri satış fiyatının farklı işlevlerini göstermektir.
Teklifleri aynı zeminde karşılaştırın
Bir karşılaştırma tablosunda ürün veya hizmet adı, miktar, ölçü birimi, saflık, teklif saati, toplam ödeme ve net çıkış tutarı için ayrı alanlar açın. Her sütunun aynı soruya cevap vermesi gerekir. Bir teklif gram, diğeri adet üzerinden veriliyorsa önce ortak birim oluşturun. Fiziki üründe saf gram karşılığı yardımcı olabilir; finansal ürünlerde ise payın veya sertifikanın temsil ettiği hak ayrıca okunmalıdır.
Fiyatın hangi tarafın bakış açısıyla yazıldığını da kaydedin. Kurumun alış fiyatı, sizden alırken verdiği bedeldir; kurumun satış fiyatı ise size satarken istediği tutardır. Karşılaştırmada yalnız yüksek veya düşük rakamı seçmek yerine işlem yönünü doğru belirlemek gerekir. Ayrıca bir internet ekranındaki gösterge ile size verilen bağlayıcı teklifin aynı şey olmadığını unutmayın. Ekran zamanı eskiyse hesaplama matematiksel olarak doğru olsa bile işlem kararına uygun olmayabilir.
Uygulama sırası ve kayıt düzeni
Her işlemi tarih, gram, toplam ödeme ve masraf sütunlarıyla kaydedin. Bu kontrolü bir defalık alışkanlık yerine her işlemde tekrarlanabilir kısa bir düzen haline getirin. İlk adımda hangi soruyu cevaplamak istediğinizi yazın. İkinci adımda ürünün veya hizmetin belgelerini toplayın. Üçüncü adımda fiyat ve masraf bilgisini aynı zaman aralığında alın. Son adımda toplam maliyeti hesaplayıp açıklanamayan farkları yeniden sorun.
İşlem sonrasında yalnız banka hesabından çıkan tutarı kaydetmek yeterli değildir. Hangi üründen ne kadar alındığını, miktarın hangi birimde tutulduğunu ve varsa ayrı ücretleri de not edin. Sonraki bir satışta aynı kayıt, gerçekleşen sonucu yeniden kurmanıza yardım eder. Kısmi satış yapılmışsa başlangıç miktarını olduğu gibi bırakmayın; satılan ve kalan kısmı ayırın. Aksi halde elde kalan varlığın değerini hesaplarken daha önce elden çıkarılan miktarı ikinci kez sayabilirsiniz.
Belgeleri saklarken işlem takibi ile kişisel güvenliği birlikte düşünün. Fatura, seri numarası, kimlik veya saklama konumu içeren görüntüleri herkese açık paylaşmayın. Hesap tablosunu paylaşmanız gerekiyorsa kişisel alanları çıkarın. Belge bulunması ürünün doğruluğunu veya bir hizmetin sigorta kapsamında olduğunu tek başına kanıtlamaz; bu konuların her biri kendi doğrulamasını gerektirir.
Sonucun sınırlarını nasıl okuyabilirsiniz?
Tek bir hesap, gelecekteki altın fiyatını veya satış sırasında karşılaşacağınız koşulları belirleyemez. Ürün tanımı, hizmet şartları, piyasa likiditesi ve işlem saati değiştiğinde aynı yöntem yeni verilerle tekrar uygulanmalıdır. Hesapta hangi bilgiyi doğrudan belgeden aldığınızı, hangisini senaryo olarak seçtiğinizi açıkça ayırın. Senaryo değerleri gerçek teklif gibi sunulduğunda rakamların hassas görünmesi yanıltıcı bir güven yaratabilir.
Özellikle farklı tarihlerdeki sonuçları karşılaştırırken yalnız toplam TL değişimine bakmayın. Yeni para eklemiş veya miktar azaltmış olabilirsiniz. Bu hareketler, altının fiyat değişiminden ayrı kaydedilmelidir. Aynı şekilde nominal kazançla satın alma gücündeki değişim de farklı sorulara cevap verir. Bir hesaplamanın amacı miktar takibi ise onu yatırım performansı ölçümü diye adlandırmayın. Doğru adlandırma, doğru formül kadar önemlidir.
Sık sorulan sorular
Bu konuda ilk kontrol ne olmalı?
Her işlemi tarih, gram, toplam ödeme ve masraf sütunlarıyla kaydedin. Kontrolün tamamlandığını söyleyebilmek için yalnız sözlü bir ifadeye değil, karşılaştırdığınız ürün veya işlemi tanımlayan bilgiye ulaşmış olmalısınız. Eksik kalan alanları ayrıca işaretleyin.
Tek bir ekran fiyatı yeterli olur mu?
Hayır. Ekranın kaynak zamanı, işlem yönü, fiyat birimi ve ürün kapsamı bilinmelidir. İşlem yapacağınız kurumun toplam bedeli ile gösterge arasındaki farkın nedenini öğrenin. Bu farkın tamamını tek bir kaleme bağlamak doğru olmayabilir.
Hesaplama kesin bozdurma tutarı verir mi?
Yalnız girdiğiniz varsayımların matematiksel sonucunu verir. Gerçek bozdurma bedeli, ürüne ve işlem anındaki geri alım koşullarına bağlıdır. Miktar veya saflık belirsizse önce bu belirsizlik çözülmelidir; daha çok ondalık basamak kullanmak eksik bilgiyi gidermez.
İlgili altın rehberleri
Kaynaklar ve kapsam
Hazırlanma tarihi: 15 Ekim 2026. Örnek tutarlar varsayımsaldır; genel bilgilendirme amacı taşır. Ürüne özgü güncel koşullar için ilgili kurumun resmî belgesi esastır.
Genel finansal eğitim içeriğidir; kişiye özel yatırım tavsiyesi değildir. Sayısal senaryolar, aksi belirtilmedikçe örnektir. Yayın ilkeleri ve düzeltme politikası
Yorumlar (0)
İlk yorumu siz yazın.